
은퇴 소득을 위한 4% 법칙: 투자를 유지해야 돈이 오래가는 이유
많은 사람들이 은퇴 후 돈이 바닥날까 봐 걱정합니다. 가장 흔한 두려움 중 하나이며, 그럴 때 본능적으로 하는 행동은 거의 늘 같습니다. 돈을 “안전한” 곳으로 옮기는 것입니다. 은행, 머니마켓 펀드, 가치가 떨어지지 않을 만한 무언가로요.
바로 그 본능이 여러분의 은퇴에 가장 큰 위협입니다.
4% 법칙 뒤에 숨은 은퇴 수학
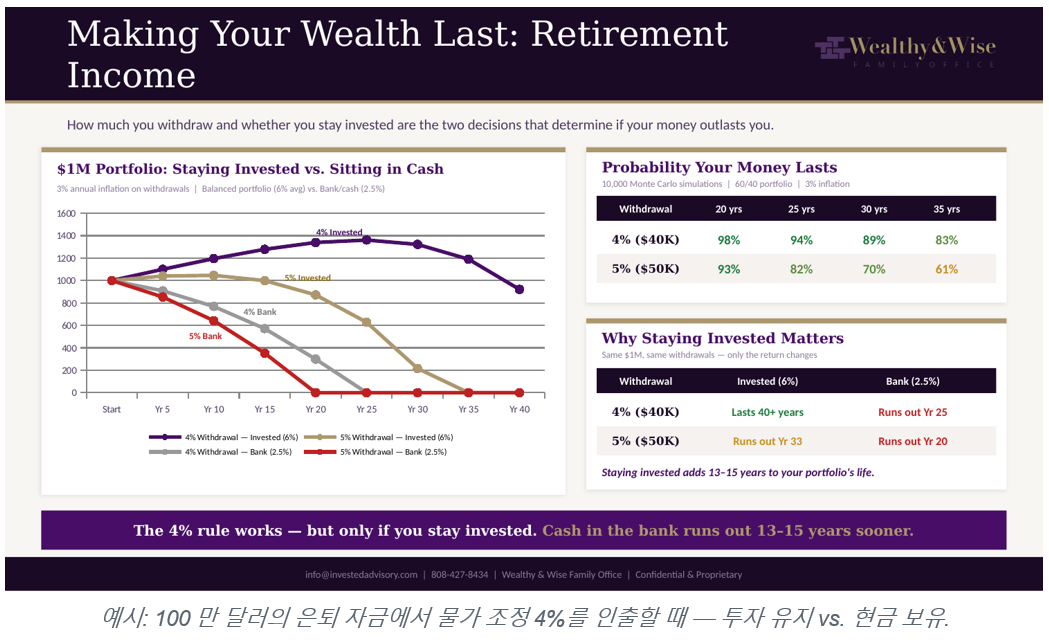
간단한 시나리오를 생각해 보겠습니다. 은퇴 시점에 100만 달러가 있고, 매년 4%를 인출합니다(이후 매년 물가상승률만큼 조정). 평균 6% 수익률의 균형 잡힌 포트폴리오에 투자를 유지하면 자금은 40년 이상 지속됩니다. 반면 2.5% 이자를 주는 현금이나 은행 계좌에 두면 25년째에 돈이 바닥납니다.
같은 은퇴 자금, 같은 인출액(첫해 연 4만 달러)입니다. 유일한 차이는 돈이 일하고 있느냐, 아니면 그저 소진되기를 기다리며 놓여 있느냐입니다.
예시: 100만 달러의 은퇴 자금에서 물가 조정 4%를 인출할 때 — 투자 유지 vs. 현금 보유.
돈이 끝까지 남아 있을 확률
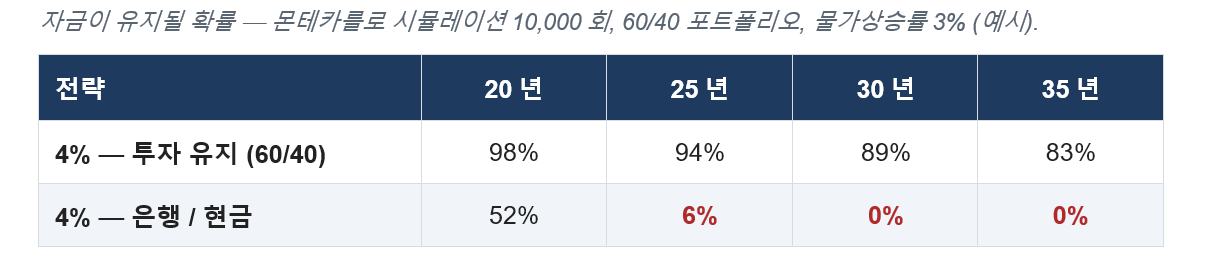
4% 인출률에서 균형 잡힌 60/40 포트폴리오에 투자를 유지하면 자금이 30년간 유지될 확률은 89%입니다. 현금으로만 두면 어떨까요? 0%입니다. 낮은 것이 아니라, 제로입니다.
그래서 위기 때 시장에서 빠져나오거나 “상황이 진정될 때까지만” 현금으로 옮기는 것은 신중한 행동이 아닙니다. 은퇴 자금으로 할 수 있는 가장 위험한 행동입니다. 투자를 유지하면 포트폴리오 수명이 15년 이상 늘어날 수 있습니다. 4% 법칙은 통합니다. 단, 투자를 유지할 때만 그렇습니다.
해야 할 일(그리고 하지 말아야 할 일)
시장 폭락, 경기 침체, 팬데믹, 지정학적 충격 같은 큰 위기 때 매도한 투자자들은 번번이 손실을 확정지었고, 회복은 그들 없이 이루어졌습니다. 거의 매번 그랬습니다.
더 긴 관점도 있습니다. 중요한 것은 다음 위기를 견디는 것만이 아니라, 여러분의 자산이 여러분보다 오래 남도록 하는 것입니다. 데이터는 압도적입니다. 높은 확신을 갖고 그렇게 할 수 있는 유일한 방법은 투자를 유지하는 것입니다. 머니마켓도, 예금 계좌도 아닙니다. 모든 위기와 회복, 그리고 그 사이의 평범한 화요일들을 거치며 복리로 불어나는, 분산되고 목표에 맞춘 포트폴리오에 두는 것입니다.
- 3~6개월치 생활비는 현금으로 보유하세요. 그것이 완충 장치입니다. 잘못된 시점에 투자 자산을 팔지 않아도 되도록 해 줍니다.
- 은퇴 포트폴리오를 현금으로 옮기지 마세요. 데이터는 분명합니다. 은행 예금은 균형 잡힌 포트폴리오보다 15년 먼저 바닥날 수 있습니다. “안전”은 은퇴 계획에서 가장 위험한 단어입니다. 은퇴한다고 해서 모든 돈이 당장 필요한 것은 아니며, 은퇴 기간은 수십 년에 이를 수 있습니다.
- 투자하지 않고 대기 중인 자금이 있다면, 한 번 상의해 볼 가치가 있습니다. 충동적으로 움직이자는 것이 아니라, 장기 계획이 이 수학과 맞는지, 그리고 “안전”이 여러분이 생각하는 그 의미가 맞는지 명확히 생각해 보자는 것입니다.
“안전”은 물가상승률을 따라잡지 못하는 낮은 고정 수익을 뜻하지 않습니다. 여러분의 돈이 여러분보다 오래 남아 길고 편안한 은퇴 생활을 뒷받침하도록 하는 것을 뜻합니다.
핵심 정리
시장은 두 차례의 세계대전, 냉전, 9·11, 2008년 금융위기, 세계적 팬데믹, 그리고 수많은 지정학적 갈등을 견뎌 왔습니다. 미국 역사상 최악의 30년 구간조차 연평균 약 8%의 수익을 냈습니다. 그리고 은퇴 기간 동안 투자를 유지하는 것과 현금으로 두는 것의 차이는 몇 퍼센트포인트가 아니라, 돈이 끝까지 남느냐 남지 않느냐의 차이입니다.
공황에 빠진 판단이 옳았던 적은 한 번도 없습니다. 지금도 마찬가지입니다.

함께 이야기해 보고 싶으신가요? 4% 법칙이 여러분의 구체적인 상황에 어떻게 적용되는지 검토하고 싶다면, 자격을 갖춘 어드바이저에게 연락하여 목표와 기간에 맞는 계획을 세워 보세요.

