
웰스 플래닝 — 은퇴 설계 201
기초를 넘어서: Roth vs. Traditional, 529 플랜, 그리고 대체투자
기본기가 갖춰지고 — 즉 다양하게 분산된 포트폴리오에 자동으로 저축하고 있다면 — 그다음으로 반드시 마주치는 세 가지 질문이 있습니다: Roth로 할까, Traditional로 할까? 자녀 교육 자금은 어떻게 마련할까? 그리고 요즘 자주 듣는 '대체투자'라는 것을 보유해야 할까? 이 세 가지 질문에 대한 실용적인 판단 틀을 안내해 드립니다.
Roth vs. Traditional: 결국 세금을 언제 내느냐의 문제
두 계좌 유형 모두 투자 성장분을 세금으로부터 보호해 줍니다. 둘의 차이는 전적으로 시점에 있습니다.
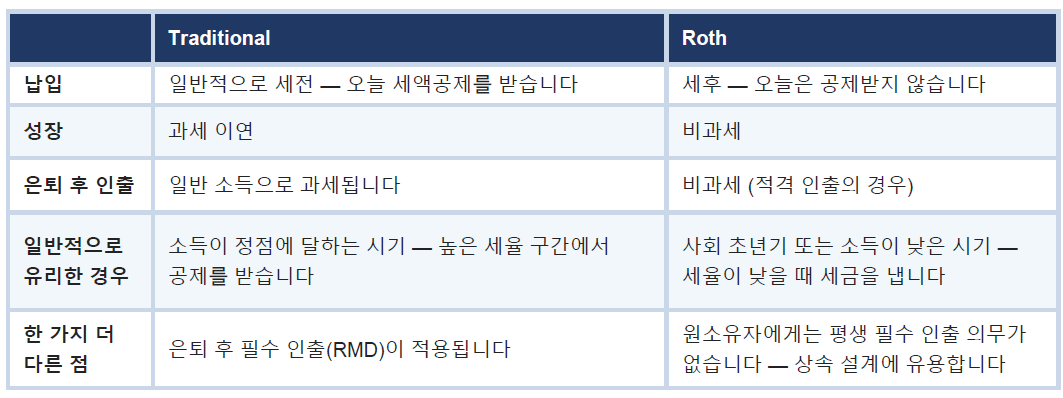
많은 가정에 정직한 답은 둘 다 보유하는 것, 즉 '세금 분산'입니다. 미래 세율을 아는 사람은 없으므로, 세전·세후 자금을 함께 보유해 두면 은퇴 후 해마다 더 유리한 쪽에서 인출할 수 있는 유연성이 생깁니다. 납입 한도, 소득 기준, 전환 규정은 자주 바뀌므로 실행 전에 반드시 현재 기준을 확인하십시오.
529 플랜: 18년간의 비과세 복리 효과
교육 자금 마련에는 529 플랜이 가장 강력한 도구입니다 — 납입금은 세제 혜택을 받으며 성장하고, 적격 교육비 지출 시 비과세로 인출됩니다. 많은 주(州)에서 자체 세제 혜택을 추가로 제공하며, 조부모도 증여 전략의 일환으로 납입할 수 있고, 미사용 자금에 관한 규정도 시간이 지나며 대체로 더 유연해졌습니다. 세부 사항은 주마다 다르고 자주 바뀌므로 반드시 현재 규정을 확인해야 하지만, 핵심 논리만큼은 명확합니다 — 계좌를 일찍 개설할수록, 훗날 등록금 고지서 중 더 많은 부분을 본인이 아니라 복리가 대신 내주게 됩니다.
대체투자: 무엇이고, 무엇이 아닌가
'대체투자'는 상장 주식, 채권, 현금을 제외한 모든 것을 포괄합니다 — 사모펀드, 사모대출, 부동산 펀드, 헤지 전략, 원자재 등입니다. 잘 활용하면 대규모 포트폴리오를 실질적으로 분산시킬 수 있는데, 이는 이들의 수익률이 공개시장과 항상 같은 방향으로 움직이지는 않기 때문입니다. 다만 정직하게 짚어야 할 트레이드오프도 만만치 않습니다: 유동성 제한(자금이 수년간 묶일 수 있습니다), 수수료(인덱스 펀드 수준을 훨씬 웃돕니다), 복잡성(쉽게 평가하기 어렵습니다), 불투명한 가격 책정, 그리고 흔히 적격투자자로 접근이 제한된다는 점입니다.
불편한 진실은, 대체투자가 실제 성과보다 훨씬 더 적극적으로 판매되는 경우가 많다는 것입니다 — 바로 그 높은 수수료가 판매자에게 보상이 되기 때문입니다.
- 기초가 먼저입니다 — 대체투자는 양념일 뿐, 결코 식사 그 자체가 아닙니다. 대부분의 가정에는 아예 필요하지 않습니다.
- 쉬운 말로 설명할 수 없는 상품에는 절대 투자하지 마십시오 — 복잡함은 자격이 아니라 비용입니다.
- 전액이 묶이거나 손실되더라도 전체 계획에 지장이 없을 정도로만 배분 규모를 정하십시오.
- 총비용(all-in) 수수료가 얼마인지, 그리고 이를 추천하는 대가로 누가 보수를 받는지 물어보십시오. 신의성실 의무를 지는 자문가는 명확하게 답할 것입니다.
세련된 투자란 복잡한 상품을 보유하는 것이 아닙니다. 본인이 보유한 모든 자산을 왜 보유하고 있는지 정확히 아는 것입니다.

Roth 전환을 고민 중이신가요? 교육 자금 마련이 걱정되시나요? 사모펀드 투자를 권유받고 계신가요? IPM Advisory는 수수료가 아니라 고객님의 계획에 근거한, 신의성실 의무에 따른 답을 드립니다.
** 이 페이지의 한국어 번역은 원본 영어 페이지를 바탕으로 Anthropic AI를 사용하여 생성되었습니다.

