
자산 계획 — 은퇴
은퇴 저축 & 투자: 완전 입문서
어떤 계좌를 어떤 순서로 쓰고, 얼마를 넣고, 4% 법칙이 실제로 무엇을 의미하는지. 첫 월급부터 재정적 자유까지의 전체 지도.
왜 은퇴를 위해 저축하고 투자해야 할까요?
세 가지를 자문해 보세요. 소셜 시큐리티만으로 충분할 것 같은가? 영원히 일할 수 있거나, 그러고 싶은가? 조기 은퇴라는 선택지를 갖고 싶은가? 은퇴 저축은 결국 재정적 자유, 즉 자신의 시간을 어떻게 쓸지 스스로 선택하는 지점에 도달하는 것입니다.
세 가지 주요 은퇴 ‘바구니’
- 직장 후원 플랜 — 401(k), 403(b) 등. 연간 근로자 납입 한도는 IRS가 정하며, 50세 이상에게는 추가 캐치업 금액이 있습니다(현재 수치 확인). 납입은 세전으로 하거나, 많은 플랜에서는 세후 Roth로 할 수 있습니다.
- 개인 은퇴 계좌(IRA) — 근로 소득이 있는 누구나 이용 가능하며, 자체 연간 IRS 한도와 캐치업이 있습니다. 역시 전통형(세전)과 Roth 유형이 있습니다.
- 과세 투자 계좌 — 어떤 목표든, 어떤 금액이든. 실현 이익과 배당에 매년 세금을 냅니다.
은퇴 시점에는 세 가지 계좌 유형을 모두 갖고 싶을 것입니다. 세전, 비과세, 과세 자금을 함께 보유하면 인출할 때 계획의 유연성이 훨씬 커집니다.
401(k)란 무엇이며 왜 이용해야 할까요?
401(k)는 상당한 연간 납입 한도를 가진 직장 후원 은퇴 계좌입니다. 보통 고용주가 매칭을 제공하는데, 흔히 3~6% 범위이며 이는 공짜 돈입니다. 세전 납입(지금 세금을 낮추고 인출 시 과세)과 Roth 납입(지금 세금을 내고 은퇴 시 비과세 인출) 중에서 선택합니다. 한 가지 주의: 많은 고용주가 퇴사 시 매칭 기여금이 온전히 내 것이 되기 전까지 베스팅 기간을 둡니다.
플랜 내 투자 선택
플랜은 보통 뮤추얼 펀드나 ETF 메뉴를 제공합니다. 가장 단순하고 건전한 선택은 예상 은퇴 연도에 맞춘 타깃데이트 펀드입니다. 배분과 위험 축소를 자동으로 처리합니다. 직접 개별 펀드를 고르는 것도 가능합니다. 수수료를 살피고, 분산하고, 가능하면 인덱스 펀드를 선호하세요. 일부 플랜은 플랜 제공사를 통한 자문 도움도 제공합니다.
직장에 401(k)가 없다면? 순서는 이렇습니다
- IRA를 개설하고 납입하세요 — 고용주가 필요 없습니다
- 고용주에게 요청하세요 — 플랜과 매칭을 제공해 달라고. 시도해 볼 가치가 있습니다
- 매년 IRA 한도를 채우세요 — 주요 절세 계좌로서
- 그다음 과세 증권 계좌에 납입하고 마음속으로 은퇴용으로 지정하세요래된 401(k)? 네 가지 선택지
오래된 401(k)? 네 가지 선택지
- 그대로 두기 — 허용된다면. 하지만 계좌는 잊히고, 더 이상 납입할 수 없습니다
- 새 401(k)로 롤오버 — 새 플랜이 롤오버를 받아 준다면
- IRA로 롤오버 — 새 IRA든 기존 IRA든
- 전액 인출 — 일반적으로 권장하지 않음. 59½세 미만이면 세금과 벌금이 붙고, 그 돈은 은퇴 때 필요합니다
계좌 간 최적화: 순서
- 먼저 회사 매칭을 전부 받으세요 — 즉각적이고 보장된 수익입니다
- 그다음 IRA에 납입하세요 — 투자 선택지가 더 좋은 경우가 많으며, 커리어 초기라면 Roth를 진지하게 살펴보세요
- 그다음 과세 계좌 — 한도를 넘는 모든 금액에
얼마를 투자해야 할까요?
솔직한 답은 많을수록 좋고, 빠를수록 좋다입니다. 실용적인 경험 법칙: 20대나 30대에 시작한다면 총소득의 10~15%, 더 늦게 시작한다면 그 이상입니다. 시장에 머무는 시간이 지배적인 변수입니다. 표준 예시에서 22세부터 67세까지 매월 400달러를 투자하면 30세에 시작한 같은 월 400달러의 약 두 배 잔고로 자랍니다. 단 8년의 기다림이 만드는 7자리 숫자의 차이입니다. 몇 년만으로도 엄청난 차이가 납니다. (예시 가정이며 수익은 보장되지 않습니다.)
은퇴 계획의 세 단계
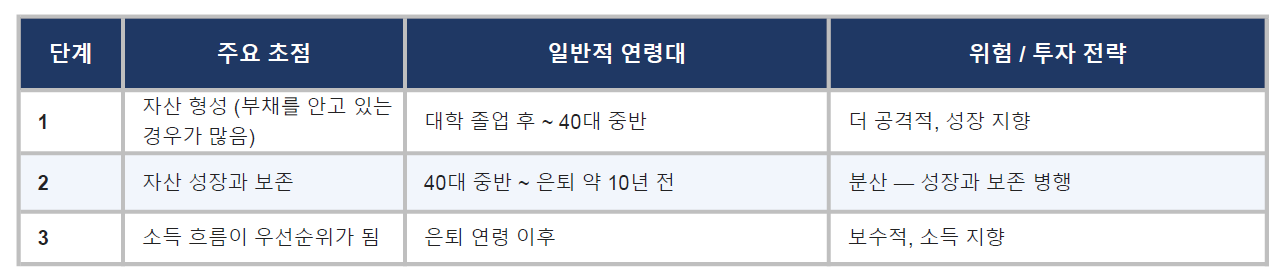
이렇게 시간이 지나며 점진적으로 위험을 줄이는 것을 흔히 글라이드 패스라 부르며, 타깃데이트 펀드가 자동화하는 것이 바로 이것입니다.
소셜 시큐리티는 어떨까요?
소셜 시큐리티는 애초에 은퇴 필요를 온전히 충당하도록 설계되지 않았습니다. 평균 월 급여액은 소박합니다. 핵심 원리: 1960년 이후 출생자의 정년 수급 연령은 67세이고, 조기 수급(62세부터 가능)은 급여를 정년 금액의 약 70%로 영구 감액하며, 70세까지 기다리면 약 124%로 늘어납니다. 정년 수급 연령에 최대 50%의 배우자 급여도 받을 수 있습니다. 또한 현행법상 이 제도의 신탁기금 준비금은 2030년대 중반에 고갈될 것으로 예상되며, 그 이후에는 법이 바뀌지 않는 한 유입되는 세금으로 예정 급여의 일부만 충당하게 됩니다. 소셜 시큐리티를 계획이 아닌 보충 수단으로 봐야 할 또 하나의 이유입니다. (현재 수치와 전망은 정기적으로 업데이트되므로 확인하세요.)
조기 은퇴와 4% 법칙
재정적 자유는 지출과 소득으로 귀결됩니다. 소득이 높고 지출이 낮을수록 더 많이 저축하고 투자합니다. 널리 쓰이는 기준은 투자 잔고의 4%가 연간 지출을 충당할 때, 즉 연간 지출의 약 25배를 모았을 때 은퇴를 고려할 수 있다는 것입니다. 연간 지출이 40,000달러라면 약 100만 달러가 됩니다.
왜 4%일까요? 모델링이 그 원리를 보여줍니다. 100만 달러 포트폴리오가 연 6% 성장하고, 인출이 40,000달러에서 시작해 2.5% 물가상승률로 늘어나며, 세율이 적당하다면, 포트폴리오는 30년을 지속하면서 대체로 온전히 남습니다. 하지만 똑같은 계획을 3% 성장으로 돌리면 포트폴리오는 약 26년 만에 고갈됩니다. 교훈은 두 가지입니다. 4% 법칙은 보장이 아니라 계획의 기준이라는 것, 그리고 배분, 비용, 행동이 좌우하는 포트폴리오 성장률이 매우 중요하다는 것입니다. 저비용으로, 분산 포트폴리오에, 패시브하게 투자하세요.
정말 중요한 것
- 가능한 한 일찍 시작하세요 — 복리가 무거운 일을 대신합니다
- 지출을 낮게 유지하고, 생활 수준을 부풀리지 않으면서 소득을 늘리세요
- 가능한 한 많이 저축하고 투자하고, 계좌 순서를 최적화하세요
- 교육 + 행동 + 시간 + 저축률 — 이 공식은 비밀이 아니라 절제입니다
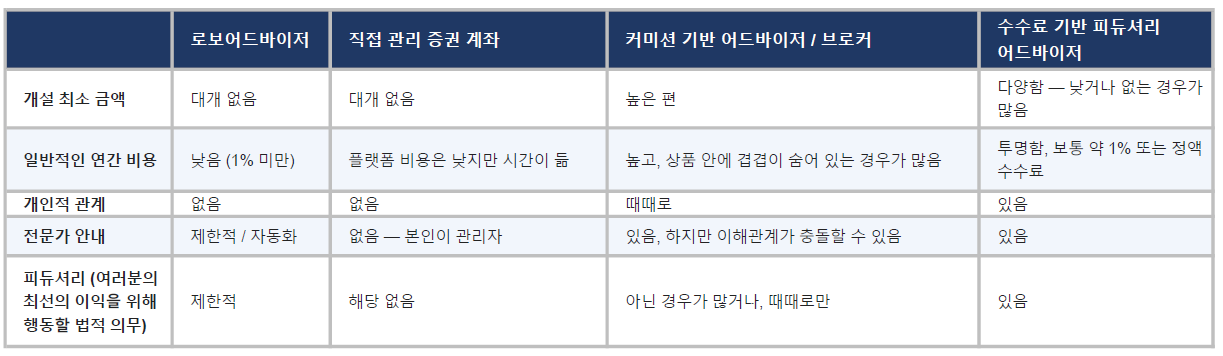
도움 선택기: 선택지 비교
** 이 페이지의 한국어 번역은 원본 영어 페이지를 바탕으로 Anthropic AI를 사용하여 생성되었습니다.

