
자산 계획 — 은퇴
401(k) 이해하기
대부분의 사람이 평생 갖게 될 가장 중요한 계좌이면서, 가장 이해가 부족한 계좌 중 하나입니다. 숫자와 알파벳 하나로 된 이 이름이 실제로 무엇을 뜻하는지, 그리고 어떻게 최대한 활용할지 알아봅니다.
401(k)란 무엇인가?
401(k)는 대부분의 고용주가 제공하는 절세 확정기여형 은퇴 계좌로, 이를 만든 미국 내국세법 조항의 이름을 땄습니다. 납입은 급여 공제를 통해 자동으로 이루어지며, 고용주는 여러분이 넣은 금액의 일부 또는 전부를 매칭할 수 있습니다. 전통형 401(k)에서는 투자 수익이 보통 은퇴 후인 인출 시점까지 과세되지 않습니다. Roth 401(k)에서는 적격 인출이 비과세입니다.
혜택
은퇴 저축은 사치가 아니라 필수이며, 401(k)는 이를 쉽게 만들도록 설계되었습니다.
- 잠재적인 공짜 돈. 많은 고용주가 납입금을 매칭합니다.
- 자동이면 저축이 쉬워집니다. 돈이 쓰기 전에 급여에서 공제되므로 사실상 저축 습관을 스스로 훈련하게 됩니다.
- 세제 혜택. 세전 납입은 은퇴 자금을 마련하는 동시에 오늘의 과세 소득을 낮춥니다.
일부 플랜이 제공하는 추가 혜택
- 이익 공유. 일부 플랜은 회사의 재정 상태에 따라 추가 금액을 기여하며, 흔히 0~6% 범위입니다. 주의: 이를 받으려면 본인이 납입 중이어야 할 수 있습니다.
- 대출. 일부 플랜은 잔고에서 빌려 급여를 통해 이자와 함께 자신에게 갚을 수 있게 합니다. 급할 때 세금과 벌금보다 나을 수 있지만, 여전히 일반적으로 권장되지 않습니다.
납입: 한도와 유형
IRS는 연간 근로자 납입 한도와 50세 이상을 위한 추가 캐치업 금액을 정하며, 둘 다 주기적으로 조정되므로 해당 연도의 수치를 확인하세요. 더 중요한 선택은 어떤 유형의 납입을 할 것인가입니다.
- 세전 납입은 총소득에서 나가며 지금 과세 소득을 낮춥니다. 인출은 나중에 소득으로 과세됩니다(59½세 이후 벌금 없음).
- Roth 납입(모든 플랜에서 제공되지는 않음)은 세후로 나가므로 오늘의 급여가 더 줄지만, 적격 인출은 완전히 비과세입니다(역시 59½세 이후 벌금 없음).
회사 매칭
고용주 매칭 기여금은 항상 세전입니다. IRS는 고용주가 그 방식으로만 기여하도록 허용합니다. 여기서의 지침은 간단합니다. 최소한 매칭을 전부 받을 만큼은 납입하세요. 여러분이 6%를 넣을 때 고용주가 3%를 넣어 준다면, 그 3%는 여러분 돈에 대한 즉각적인 50% 수익입니다. 베스팅 기간에 주의하세요. 너무 일찍 퇴사하면 고용주 기여금의 일부는 가져가지 못할 수 있습니다.
플랜 내 투자 선택지
401(k) 플랜 안에서 가장 흔한 투자는 뮤추얼 펀드입니다. 투자자의 돈을 모아 보통 주식과/또는 채권에 투자하며, 수수료는 보수 비율(expense ratio)로 가격에 포함됩니다. 실질적인 선택은 보통 두 가지 접근법 사이에 있습니다.
- 직접 관리(DIY): 플랜 메뉴에서 펀드를 고르고 관리합니다. 통제력이 크고 비용이 낮은 경우가 많지만 시간과 조사가 필요합니다.
- 타깃데이트 펀드: 약 65세가 되는 연도에 가장 가까운 날짜가 붙은 펀드 하나를 고릅니다. 연령에 맞는 조합을 자동으로 유지하고 은퇴가 가까워질수록 보수적으로 바뀝니다. 글라이드 패스라 불리는 경로입니다. 더 단순하지만 보수 비율이 다소 높습니다.
어느 쪽이 맞는지는 여러분이 가진 시간과 관심(DIY) 대 기꺼이 지불할 편의성 프리미엄(타깃데이트)에 달려 있습니다.
오래된 401(k)는 어떻게 되나?
회사를 떠나면 그 플랜에 더 이상 납입할 수 없습니다. 계좌에는 여전히 관리 수수료(흔히 정액)가 부과될 수 있고, 미상환 플랜 대출은 일반적으로 만기가 됩니다. 갚을 급여가 없으므로 보통 일시불이며, 갚지 않은 금액은 세금과 벌금이 붙는 인출로 처리될 수 있습니다.
네 가지 선택지가 있습니다.
- 그대로 두기. 아무 조치도 필요 없지만 잊기 쉽고 새 납입은 불가능합니다.
- 새 401(k)로 롤오버 — 새 플랜이 롤오버를 받아 준다면. 제공사에 확인하세요.
- IRA로 롤오버 — 기존 또는 새 IRA가 오래된 401(k) 자산을 받을 수 있습니다.
- 전액 인출 — 59½세 미만이면 세금과 벌금이 붙습니다.
요약
- 401(k)를 활용하세요 — 은퇴 저축으로 가는 가장 쉬운 진입로입니다
- 공짜 돈을 받으세요: 회사 매칭을 전부 챙기세요
- 납입 유형과 현재 IRS 한도를 이해하세요
- 투자 전략을 고르세요 — DIY 또는 타깃데이트 펀드
- 오래된 401(k)가 있다면 찾아서 선택지를 검토하세요
- 확신이 없다면 피듀셔리 어드바이저의 도움을 받으세요
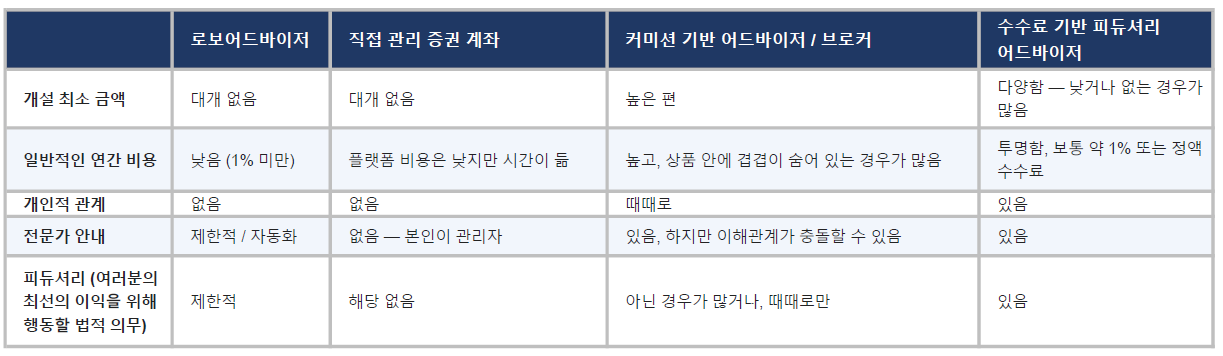
도움 선택하기: 선택지 비교
** 이 페이지의 한국어 번역은 원본 영어 페이지를 바탕으로 Anthropic AI를 사용하여 생성되었습니다.

