
자산 계획 — 은퇴
오래된 401(k), 어떻게 할까
보통 사람은 커리어 동안 약 12번 직장을 옮깁니다. 즉, 대부분이 방치된 은퇴 계좌의 흔적을 남긴다는 뜻입니다. 네 가지 선택지를 솔직하게 비교합니다.
먼저, 간단한 복습
401(k)는 대부분의 고용주가 제공하는 절세 은퇴 계좌입니다. 납입은 급여 공제를 통해 자동으로 들어가고, 고용주가 일부 또는 전부를 매칭할 수 있으며, 전통형 401(k)에서는 수익이 인출 전까지 비과세로 성장합니다. Roth 401(k)는 반대로 작동합니다. 오늘 공제는 없지만 나중에 비과세로 인출합니다. IRS는 연간 납입 한도와 50세 이상을 위한 캐치업 금액을 정합니다. 주기적으로 조정되므로 해당 연도의 수치를 확인하세요.
다른 직장에도 유사한 수단이 있습니다. 비영리 기관과 공립학교를 위한 403(b) 플랜, 연방 공무원을 위한 TSP, 정부 및 특정 비정부 고용주를 위한 457 플랜, 근로 소득이 있는 누구나를 위한 전통형 및 Roth IRA, 그리고 고용주가 지급을 보장하는 은퇴 소득인 전통적 연금 플랜(현재는 대부분 사라지는 추세).
직장을 떠나면 벌어지는 일
떠나는 순간 세 가지가 바뀝니다. 그 플랜에 더 이상 납입할 수 없습니다. 플랜은 자산을 보관하는 대가로 관리 수수료(보통 정액)를 계속 부과할 수 있습니다. 그리고 미상환 플랜 대출은 일반적으로 만기가 되며, 갚을 급여가 없으므로 보통 일시불입니다. 갚지 않으면 잔고에서 차감될 수 있고 세금과 벌금이 적용됩니다.
소액 잔고에는 한 가지 문제가 더 있습니다. 플랜은 일반적으로 퇴사 시 아주 작은 계좌를 자동으로 현금화하고, 적당한 잔고는 강제로 IRA로 롤오버할 수 있습니다. 더 큰 잔고만 그대로 둘 선택권이 보장됩니다. (정확한 금액 기준은 규정으로 정해지며 시간이 지나며 바뀝니다. 현재 수치를 확인하세요.)
네 가지 선택지
- 현재 고용주의 플랜으로 롤오버 (플랜이 있고 롤오버를 받아 준다면)
- IRA로 롤오버
- 그대로 두기
- 현금화
보편적으로 “최선”인 선택지는 없습니다. 여러분의 상황에 더 나은 것이 있을 뿐입니다. 하지만 선택지들이 동등하지는 않습니다. 최악부터 순서대로 살펴보겠습니다.
선택지: 현금화 — 대개 최악
플랜 관리자에게 현금 인출을 요청하면 수표를 받게 되는데, 예상보다 훨씬 작습니다. 59½세 미만이라면 잔고의 약 70%만 받을 것으로 예상하세요. 세전 자금에 대한 일반 소득세에 더해 10% 조기 인출 벌금이 적용되기 때문입니다. 절세 성장의 기회도 영구히 잃습니다. 좋은 선택일까요? 별로요.
선택지: 그대로 두기 — 대개 좋지 않음
아무것도 하지 않는 것은 안전해 보이지만 실질적인 비용이 있습니다. 잊힌 계좌, 계속되는 수수료, 제한된 투자 메뉴, 회사마다 다른 규정. 알아둘 만한 진짜 이점 하나: 많은 플랜이 55세가 되는 해나 그 이후에 퇴직했다면 55세부터 벌금 없는 인출을 허용하며, 이는 IRA에 적용되는 59½세보다 이릅니다. 하지만 대부분의 사람에게는 그 조기 접근 기능이 중요하지 않다면 아마도 아니오입니다.
선택지: 현재 고용주의 플랜으로 롤오버 — 대개 예
오래된 401(k)를 새 401(k)로 롤오버하는 데는 기한이 없으며, 받는 플랜이 허용하면 일반적으로 401(k)나 403(b)로 롤오버할 수 있습니다. 두 가지 주의점: 원천징수, 잠재적 세금 부담, 벌금 위험을 피하려면 간접 롤오버가 아닌 직접 롤오버(수탁자 간 이전)를 이용하세요. 그리고 먼저 두 플랜을 비교하세요. 특히 투자 메뉴의 보수 비율에 주목하여 이 이동이 실제로 개선인지 확인하세요. 선택지가 있고 새 플랜이 좋다면 아마도 예입니다. 모든 것을 한곳에 통합합니다.
선택지: IRA로 롤오버 — 대개 예
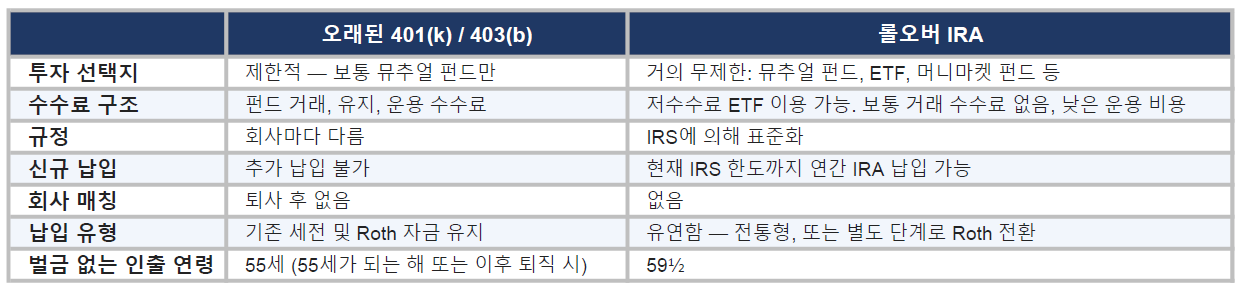
전통형 401(k)는 전통형 IRA로, Roth 401(k)는 Roth IRA로 롤오버됩니다. 전통형과 Roth 사이의 전환은 롤오버 후에 별도의 과세 결정으로만 이루어집니다. 다시 한번, 직접 롤오버를 이용하세요. IRA의 이점은 거의 무제한인 투자 메뉴와 표준화된 IRS 규정이며, 단점은 아래 비교에 나타납니다. 결론: 많은 사람에게 아마도 예입니다.
오래된 401(k) vs. 롤오버 IRA: 나란히 비교
요약
- 선택지를 이해하세요 — 네 가지 모두
- 여러분의 상황에 최선인 것을 정하세요 — 수수료, 투자 메뉴, 통합, 접근 연령이 모두 고려 요소입니다
- 행동하세요 — 표류하도록 방치된 계좌는 이점이 전혀 없는 유일한 결과입니다
- 피듀셔리의 도움을 받으세요 — 확신이 없다면
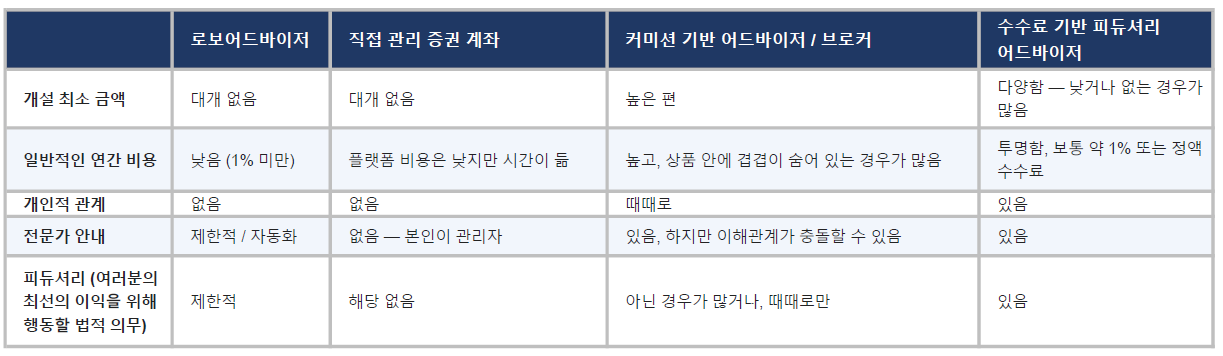
도움 선택하기: 선택지 비교
** 이 페이지의 한국어 번역은 원본 영어 페이지를 바탕으로 Anthropic AI를 사용하여 생성되었습니다.

